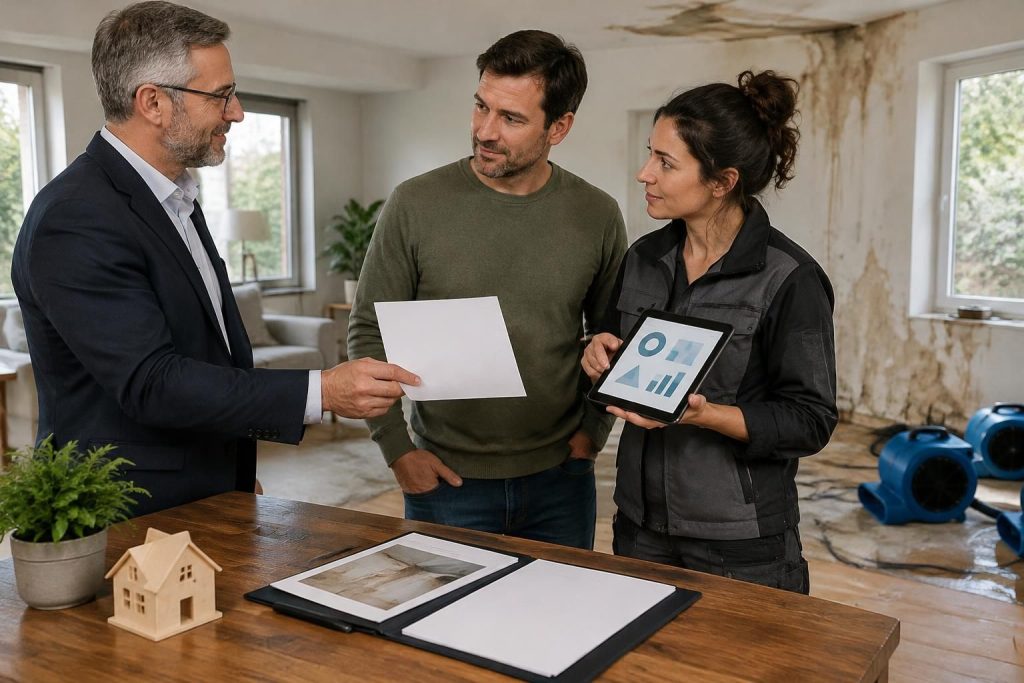
Après un dégât des eaux, un incendie ou un accident, l’assureur peut proposer de verser l’indemnité directement à l’entreprise qui réalise les travaux. Ce paiement simplifie parfois la remise en état, mais il ne garantit pas que toutes les dépenses seront couvertes ni que l’assuré sera libéré de toute obligation. Avant de signer, mieux vaut comprendre les rôles de chacun, le montant engagé et les conséquences d’un éventuel dépassement.
L’article en bref
La délégation de paiement peut fluidifier le règlement des réparations après un sinistre. Sa portée dépend toutefois du document signé et de l’accord explicite de l’assureur.
- Le principe : l’indemnité est versée directement au professionnel désigné.
- Les parties : l’assuré, l’assureur et l’entreprise concernée s’accordent.
- Le point de vigilance : franchise et dépassement peuvent rester à payer.
- Avant de signer : vérifiez le montant, les travaux et les responsabilités.
Une délégation bien comprise facilite la procédure d’indemnisation sans laisser de zone grise financière.
Délégation de paiement après un sinistre : le principe
La délégation de paiement permet d’organiser le versement d’une somme directement à un tiers, souvent l’entreprise chargée de la réparation des dommages. Au lieu de recevoir l’indemnité puis de régler le professionnel, l’assuré demande à son assureur de payer le bénéficiaire du paiement dans les conditions prévues par un accord.
Le mécanisme s’appuie sur trois intervenants : l’assuré, qui demande le paiement direct ; l’assureur, qui accepte éventuellement de s’engager à payer ; et le professionnel, qui reçoit les fonds. La délégation ne vaut donc pas accord automatique de l’assureur : son consentement et les modalités qu’il accepte doivent être établis clairement.
Après une expertise, par exemple, l’assureur peut retenir un montant pour la remise en état. Si l’entreprise de réparation propose un devis supérieur à cette estimation, la différence n’est pas automatiquement couverte. La délégation facilite le circuit des fonds, mais ne transforme pas l’indemnité en financement illimité.
Qui fait quoi dans l’accord ?
L’assuré est généralement le délégant : il demande que la somme due soit versée à un tiers. L’assureur joue le rôle de délégué s’il accepte de s’engager à régler tout ou partie de cette somme. L’entreprise bénéficiaire, ou délégataire, reçoit le paiement selon les limites convenues.
Cette répartition ne change pas, à elle seule, la responsabilité du chantier. L’assuré doit toujours examiner le devis, les prestations et les éventuels travaux supplémentaires. Pour un sinistre couvert par une assurance habitation, les garanties, franchises et exclusions du contrat continuent de déterminer la prise en charge des réparations.
Une délégation n’est pas une simple indication de paiement
Indiquer à l’assureur le compte bancaire d’un artisan ne crée pas nécessairement un droit direct pour celui-ci. Une délégation acceptée organise un engagement juridique entre le payeur et le bénéficiaire, selon les termes de l’acte. C’est pourquoi le titre du formulaire ne suffit pas : il faut lire ce que chaque partie promet réellement.
La délégation se distingue également du recours subrogatoire. Dans ce dernier cas, après avoir indemnisé son assuré, l’assureur peut exercer les droits de celui-ci contre le tiers responsable, dans les conditions prévues par la loi. Il s’agit d’un mécanisme de récupération après indemnisation, et non d’un simple paiement direct à l’entreprise de réparation.
Comment se déroule la procédure d’indemnisation ?
Le paiement direct intervient généralement après la déclaration du dommage et l’examen du dossier. L’assureur peut demander des justificatifs, organiser une expertise ou solliciter un devis avant de confirmer sa décision. Le calendrier et les documents nécessaires varient selon la nature du sinistre et les clauses du contrat.
Claire, dont la cuisine a été endommagée par une fuite, reçoit une estimation de l’assureur puis un devis de réparation plus élevé. Avant de signer une délégation, elle demande que le montant accepté, la franchise et les travaux concernés soient confirmés par écrit. Ce réflexe permet d’identifier le reste à payer avant le début du chantier.
Les étapes à suivre avant le paiement direct
- Déclarer le sinistre à l’assureur et transmettre les renseignements demandés dans les délais applicables.
- Faire constater les dommages et fournir les justificatifs utiles, comme des photographies ou factures.
- Obtenir un devis détaillé qui distingue les travaux, les matériaux et les éventuelles options.
- Comparer les montants du devis, de l’indemnité annoncée et de la franchise prévue au contrat.
- Lire l’acte de délégation et vérifier l’identité du bénéficiaire, le plafond et les obligations de chacun.
- Conserver les preuves de l’accord, des échanges, des travaux réalisés et du règlement final.
Une notification par courrier recommandé n’est pas une formalité universellement obligatoire pour chaque délégation. En revanche, conserver un accord écrit et demander une confirmation explicite à l’assureur évite de s’appuyer sur une promesse orale difficile à établir.
Les mentions à vérifier sur le document
Un formulaire utile précise les parties, les références du contrat et du sinistre, les travaux concernés ainsi que le montant maximal réglé directement. Il indique aussi comment sont traités la franchise, les suppléments et les sommes qui ne seraient pas prises en charge.
- La raison sociale et les coordonnées exactes de l’entreprise bénéficiaire.
- Le devis ou les travaux auxquels le paiement est rattaché.
- Le montant délégué et, si nécessaire, son plafond.
- Le sort de la franchise et de tout dépassement de devis.
- Le maintien ou la libération éventuelle de l’obligation de l’assuré.
Une formule comme « l’assureur paiera l’artisan » reste insuffisante si elle ne précise ni la somme ni les conditions du règlement. Le document doit permettre de comprendre ce qui se passe si le chantier coûte plus cher que prévu ou si le paiement est refusé.
Une vidéo explicative peut aider à visualiser le circuit des fonds, mais elle ne remplace pas la lecture du contrat et de l’accord proposé pour le dossier concerné.
Délégation parfaite ou imparfaite : quelles conséquences ?
La différence essentielle porte sur le sort de la dette initiale. Dans une délégation imparfaite, l’engagement du nouveau payeur ne libère pas automatiquement l’assuré de ses obligations envers le professionnel. Dans une délégation parfaite, le créancier accepte expressément de décharger le débiteur initial : l’engagement est alors substitué dans les conditions prévues par le Code civil.
Cette distinction est importante lorsqu’une entreprise commence les travaux en comptant sur le règlement de l’assureur. Si le document ne dit pas clairement que l’assuré est libéré, il ne faut pas présumer que le professionnel ne pourra jamais lui réclamer une somme restée impayée.
| Point à comparer | Délégation imparfaite | Délégation parfaite |
|---|---|---|
| Obligation de l’assuré envers le professionnel | Elle n’est pas automatiquement éteinte. | Le créancier accepte expressément de le libérer. |
| Recours en cas de paiement manquant | Le professionnel peut conserver un recours contre l’assuré selon l’accord et la dette due. | Le recours contre l’assuré est écarté dans la limite de la libération acceptée. |
| Point de vigilance | Déterminer qui paie le solde si l’assureur ne règle pas. | Vérifier que la libération est formulée sans ambiguïté. |
Le Code civil prévoit que la délégation n’emporte pas novation, c’est-à-dire le remplacement de l’obligation initiale, si le créancier n’a pas expressément déclaré vouloir décharger le débiteur qui a demandé la délégation. En pratique, les mots utilisés et l’accord des parties comptent davantage que le seul intitulé du formulaire.
Le paiement direct ne garantit pas une couverture intégrale
La somme versée reste soumise au contrat d’assurance et à l’évaluation du dossier. Une franchise, une exclusion, une limite de garantie ou un devis supérieur à l’indemnité peuvent laisser un montant à la charge de l’assuré. Il est donc prudent de demander un décompte écrit avant d’autoriser les travaux.
Exemple : si le montant net annoncé après application de la franchise est de 8 200 euros et que le devis atteint 9 800 euros, l’écart est de 1 600 euros. Sauf accord complémentaire de l’assureur ou autre arrangement accepté par les parties, cet écart doit être anticipé et clarifié avant le lancement du chantier.
Avantages, risques et précautions avant de signer
Le paiement direct peut éviter à l’assuré d’avancer la totalité de la somme prise en charge. Il simplifie parfois les virements et aide l’entreprise à organiser les réparations. Mais le bénéfice pratique dépend de la précision de l’accord et de la capacité du professionnel à réaliser les travaux convenus.
La délégation ne valide pas automatiquement le devis, la qualité du chantier ou les délais. Elle ne signifie pas non plus que l’assureur accepte chaque ligne de facture. Une modification des travaux ou la découverte de dommages supplémentaires doit être soumise à l’assureur et acceptée par écrit avant d’engager la dépense correspondante.
Les bons réflexes pour éviter les mauvaises surprises
- Comparer devis et indemnité avant de confier les travaux à l’entreprise.
- Faire préciser la franchise et la personne qui doit la régler.
- Demander un accord écrit pour tout supplément ou changement de chantier.
- Vérifier les clauses de libération avant de croire que toute dette disparaît.
- Conserver les documents jusqu’au règlement final et à la clôture du dossier.
En cas de travaux incomplets ou contestés, il est utile de signaler rapidement le problème par écrit à l’entreprise et d’en informer l’assureur. Des photographies, le devis, les factures et les échanges conservés au fil du dossier facilitent la compréhension du désaccord.
Si le devis évolue ou si le paiement tarde
Lorsque l’artisan découvre des dommages cachés, il convient de demander un devis complémentaire et de le transmettre à l’assureur avant d’autoriser les travaux supplémentaires. Une indemnité révisée reste soumise à l’examen du dossier : elle n’est pas automatique. Une confirmation écrite aide à déterminer qui financera les éventuels travaux non couverts.
Si le règlement tarde, l’entreprise et l’assuré peuvent demander à l’assureur où en est le dossier et quelles pièces manquent. En cas de contestation sur la garantie ou le montant de l’indemnisation, il est possible de suivre la procédure de réclamation de l’assureur. Les délais applicables dépendent de la situation ; un litige important mérite un conseil adapté sans attendre.
Pour préparer un échange avec l’assureur, réunir le devis, le rapport d’expertise et le formulaire signé permet de poser des questions concrètes sur le montant restant dû et les prochaines étapes.
Questions fréquentes sur la délégation de paiement en cas de sinistre
La délégation de paiement est-elle obligatoire après un sinistre ?
Non. Elle peut faciliter le versement direct au professionnel, mais l’assuré peut demander les modalités de règlement prévues par son contrat. L’accord de l’assureur reste nécessaire pour qu’il s’engage à payer l’entreprise.
Qui règle la franchise et le dépassement du devis ?
La délégation ne supprime pas la franchise prévue au contrat et ne garantit pas que l’assureur paiera au-delà de l’indemnité acceptée. Le document et le devis doivent préciser le traitement du reste à charge avant le début des travaux.
Puis-je choisir l’entreprise qui répare les dommages ?
Les modalités dépendent du contrat et de l’accord de l’assureur. Il est préférable de demander par écrit si le paiement direct peut bénéficier à l’entreprise choisie et de vérifier que le devis est accepté.
Comment savoir si je suis libéré de ma dette envers l’artisan ?
Il ne faut pas le déduire du seul paiement direct. La libération doit résulter d’un accord exprès et clair du créancier, conformément aux termes de la délégation. En cas de doute, demandez une confirmation écrite à l’assureur et à l’entreprise.
Je suis Julien Marchal, redacteur passionne d’automobile, de moto et de mobilite. J’ecris des guides pratiques pour aider chacun a conduire, choisir et entretenir son vehicule sans se ruiner. Mon truc : rendre simple ce qui parait complique, du permis a l’assurance.