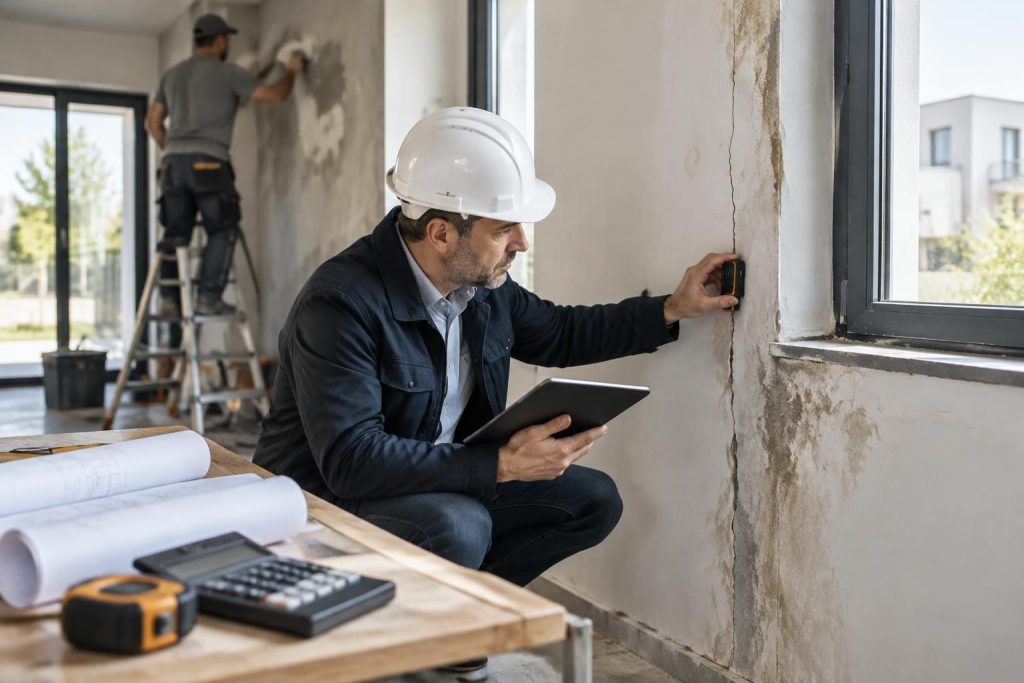
Après une fissure importante ou une infiltration qui rend une pièce inutilisable, l’expert dommage ouvrage joue un rôle décisif : il analyse le désordre, évalue son caractère décennal et chiffre les réparations. Ses missions, sa rémunération et le déroulement de l’expertise varient selon son expérience et la complexité du sinistre, tandis que des délais légaux encadrent la réponse de l’assureur.
L’article en bref
L’expertise dommages ouvrage permet d’évaluer un sinistre construction et d’établir si la garantie peut s’appliquer. Comprendre les étapes, les délais et le rôle de chacun aide à mieux préparer le dossier.
- Rôle de l’expert : Il constate les désordres, en recherche les causes et chiffre les réparations.
- Déroulement : Une visite contradictoire s’appuie sur les pièces et l’historique du sinistre.
- Délais à retenir : L’assureur dispose généralement de 60 puis 90 jours après déclaration complète.
- Rémunération : Le salaire dépend de l’expérience, du statut et de la spécialité du professionnel.
La préparation de la visite et la conservation des échanges sont des atouts concrets pour défendre son dossier.
Expert dommage ouvrage : missions et rôle dans un sinistre
Mandaté et rémunéré par l’assureur, l’expert en assurance construction intervient après la déclaration d’un désordre susceptible de relever de la garantie dommages ouvrage. Il examine les dommages sur place, en recherche les causes, évalue leur gravité et estime le coût des travaux nécessaires.
Son analyse porte notamment sur le caractère décennal du sinistre : le dommage doit compromettre la solidité de l’ouvrage ou le rendre impropre à sa destination. Une fissure superficielle ou un défaut esthétique ne répond pas automatiquement à ces critères ; une infiltration qui rend une chambre inhabitable peut, selon ses conséquences et son origine, justifier un examen approfondi.
L’expert ne décide pas seul de l’indemnisation : il remet un rapport d’expertise à l’assureur, qui prend position au regard du contrat et des éléments du dossier. Son mandat ne consiste pas à conseiller le propriétaire ni à trancher définitivement les responsabilités entre les entreprises.
Les principales missions de l’expert en assurance construction
Les missions de l’expert commencent par l’observation : localisation, étendue, évolution et conséquences des désordres. Il peut également demander des investigations complémentaires si une simple visite ne suffit pas à comprendre l’origine du problème.
- Constater les dommages et relever leur emplacement, leur ampleur et leurs effets sur l’usage du bâtiment.
- Analyser les causes possibles, à partir des observations, des documents techniques et de l’historique des travaux.
- Apprécier la nature décennale du désordre au regard de ses conséquences sur la solidité ou l’usage de l’ouvrage.
- Évaluer les réparations nécessaires, en intégrant, si elles sont justifiées, les opérations de dépose et de remise en état.
- Transmettre ses conclusions à l’assureur, qui s’en sert pour formuler sa position et, le cas échéant, une offre.
Pour préparer la visite, mieux vaut réunir les preuves avant l’arrivée de l’expert : des photos datées prises à plusieurs moments peuvent, par exemple, montrer qu’une fissure s’est élargie. Un dossier clair facilite les échanges et limite le risque qu’un élément important passe inaperçu.
Déroulement de l’expertise dommages ouvrage après la déclaration
Le déroulement de l’expertise commence lorsque l’assureur reçoit une déclaration de sinistre complète. Celle-ci doit permettre d’identifier le contrat, le maître d’ouvrage et la construction, mais aussi de comprendre la nature des désordres et leur date d’apparition.
La déclaration est généralement envoyée par lettre recommandée avec accusé de réception. Il est utile d’y joindre des photos, la date de réception des travaux, une description précise des dommages et, lorsqu’ils sont disponibles, les plans, factures ou coordonnées des entreprises intervenues. Une pièce manquante peut conduire l’assureur à réclamer des compléments et retarder le point de départ des délais.
Après réception d’un dossier recevable, l’assureur mandate un expert, qui propose une date de visite. La réunion se déroule en présence du propriétaire et peut réunir d’autres intervenants concernés. Le propriétaire peut présenter ses observations et ses documents : il ne s’agit pas d’une formalité à subir en silence.
Comment préparer la visite et le rapport d’expertise
Avant le rendez-vous, il est préférable de noter quand les désordres sont apparus, les changements observés et les mesures déjà prises pour limiter les dégâts. Si une réparation provisoire a été nécessaire, conservez les factures et photographiez la situation avant et après l’intervention.
Lors de la visite, décrivez les faits simplement et signalez les zones touchées, y compris celles qui ne sont pas immédiatement visibles. Dans le cas fictif de Nadia, propriétaire d’une maison où une infiltration apparaît après de fortes pluies, un relevé des épisodes et des photos du plafond taché aident à distinguer un incident ponctuel d’un phénomène récurrent.
Après la visite, relisez le rapport d’expertise si celui-ci vous est communiqué et vérifiez que les désordres signalés, les réserves et les postes de réparation correspondent aux observations faites sur place. Un expert d’assuré indépendant peut apporter un regard contradictoire ; ses honoraires peuvent parfois être couverts par une garantie prévue au contrat, à vérifier avant de le mandater.
Délais d’expertise et étapes d’indemnisation des dommages
L’article L. 242-1 du Code des assurances encadre les délais applicables à l’assureur après réception de la déclaration complète. L’expertise doit contribuer à permettre une prise de position dans le calendrier prévu, sans que la durée d’une visite ou la complexité d’un dossier puisse être confondue avec un délai unique valable pour chaque étape.
En principe, l’assureur doit notifier sa position sur la garantie dans les 60 jours, puis présenter une offre d’indemnité dans les 90 jours lorsque la garantie est acquise. Dans des cas exceptionnels de difficulté d’évaluation, le délai d’offre peut être porté à 135 jours avec l’accord exprès de l’assuré. Après acceptation de l’offre, le versement intervient dans les 15 jours.
| Étape | Délai indicatif prévu | Point de départ ou condition |
|---|---|---|
| Position sur l’application de la garantie | 60 jours | Réception de la déclaration complète |
| Offre d’indemnité si la garantie est acceptée | 90 jours | Réception de la déclaration complète |
| Offre dans une situation exceptionnelle d’évaluation | Jusqu’à 135 jours | Accord exprès de l’assuré |
| Versement après acceptation de l’offre | 15 jours | Acceptation de l’offre par l’assuré |
L’offre doit correspondre aux réparations nécessaires pour traiter les dommages garantis, y compris, selon le dossier, les travaux de démolition et de remise en état rendus indispensables par la réparation. Avant de l’accepter, vérifiez que le chiffrage ne laisse pas de côté des opérations annexes et qu’il distingue bien les dommages pris en charge des éléments exclus.
Si l’assureur ne respecte pas les délais ou propose une offre manifestement insuffisante, l’article L. 242-1 prévoit, sous certaines conditions et après information de l’assureur, la possibilité d’engager les dépenses de réparation. L’indemnité peut alors être assortie d’intérêts au double du taux légal : les démarches écrites et la preuve de leur réception sont donc essentielles.
Que faire si le rapport ou l’offre paraît insuffisant ?
Un désaccord sur le rapport d’expertise ou l’indemnisation des dommages ne signifie pas que le dossier est clos. Commencez par demander des explications écrites à l’assureur et indiquez précisément les postes oubliés ou les conclusions contestées, en joignant les justificatifs disponibles.
Selon la situation, les voies de recours peuvent être engagées progressivement :
- Adresser une réclamation écrite à l’assureur en détaillant les points contestés et en conservant une preuve d’envoi.
- Mandater un expert d’assuré pour obtenir une analyse technique indépendante et contradictoire.
- Saisir le Médiateur de l’assurance après une réclamation préalable restée sans réponse satisfaisante.
- Engager une action en justice si le différend persiste ; le tribunal peut ordonner une expertise judiciaire.
Il faut aussi distinguer la période de garantie décennale, qui court en principe dix ans à compter de la réception des travaux, de la prescription applicable aux actions contre l’assureur. Cette dernière peut être de deux ans selon les règles du Code des assurances ; la situation exacte et les causes d’interruption méritent une vérification rapide auprès d’un professionnel du droit.
Salaire d’un expert en bâtiment : rémunération et facteurs clés
Le salaire expert en bâtiment dépend de la formation, de l’ancienneté, de la région, du type d’employeur et de la spécialité. Les profils issus du génie civil, de l’architecture ou de l’ingénierie du bâtiment sont souvent recherchés, notamment lorsqu’ils associent connaissance du chantier et maîtrise des procédures d’assurance.
À titre de repères non officiels, un salarié débutant peut se situer autour de 30 000 à 38 000 euros bruts par an. Avec plusieurs années d’expérience, une spécialisation en expertise construction ou des responsabilités élargies, la rémunération peut atteindre environ 40 000 à 55 000 euros bruts annuels, voire davantage pour certains postes expérimentés ou d’encadrement. Ces fourchettes sont indicatives : elles ne constituent ni un barème ni une promesse de rémunération.
| Profil ou statut | Repère de rémunération | Éléments qui font varier le montant |
|---|---|---|
| Débutant salarié | Environ 30 000 à 38 000 euros bruts par an | Formation, région et structure employeuse |
| Expert salarié expérimenté | Environ 40 000 à 55 000 euros bruts par an | Spécialisation, autonomie et complexité des dossiers |
| Expert indépendant | Revenu variable, non comparable à un salaire | Volume de missions, frais, assurances et charges |
Un indépendant facture des prestations, mais son chiffre d’affaires ne correspond pas à son revenu net : il faut en retrancher les cotisations, les frais de déplacement, l’assurance professionnelle, le matériel et les périodes sans mission. L’autonomie peut être attractive, à condition de construire un réseau et de prévoir une activité irrégulière.
Au-delà de la rémunération, la qualité d’un expert repose sur une méthode solide : observer, documenter, expliquer ses conclusions et rester précis sur le périmètre de sa mission. C’est cette rigueur qui donne de la valeur à un rapport d’expertise, autant pour l’assureur que pour le propriétaire.
Questions fréquentes sur l’expert dommage ouvrage
Qui désigne l’expert dommage ouvrage ?
L’assureur dommages ouvrage mandate et rémunère l’expert après réception d’une déclaration recevable. Le propriétaire peut aussi choisir un expert d’assuré pour disposer d’un avis indépendant.
Le propriétaire peut-il assister à l’expertise ?
Oui. La visite se déroule généralement en présence du propriétaire, qui peut expliquer l’historique des désordres et présenter photos, plans, factures ou procès-verbal de réception.
Quels sont les délais d’expertise dommages ouvrage ?
Après réception de la déclaration complète, l’assureur dispose en principe de 60 jours pour notifier sa position et de 90 jours pour formuler une offre si la garantie est acquise. Une prolongation exceptionnelle jusqu’à 135 jours requiert l’accord exprès de l’assuré.
L’expert dommages ouvrage détermine-t-il les responsabilités des entreprises ?
Non. Sa mission porte principalement sur la constatation des désordres, l’analyse de leur nature et l’évaluation des réparations. L’assureur peut ensuite exercer un recours contre les constructeurs et leurs assureurs.
Comment contester une offre d’indemnisation insuffisante ?
Il est possible d’adresser une réclamation motivée à l’assureur, de mandater un expert d’assuré, puis de saisir le Médiateur de l’assurance ou la justice si le désaccord persiste. Il faut conserver les preuves écrites et vérifier les délais applicables.

Je suis Julien Marchal, redacteur passionne d’automobile, de moto et de mobilite. J’ecris des guides pratiques pour aider chacun a conduire, choisir et entretenir son vehicule sans se ruiner. Mon truc : rendre simple ce qui parait complique, du permis a l’assurance.